Neue Typklassen: Was bedeutet das für Ihre Kfz-Versicherung? | FLZ.de
Neue Typklassen: Was bedeutet das für Ihre Kfz-Versicherung?
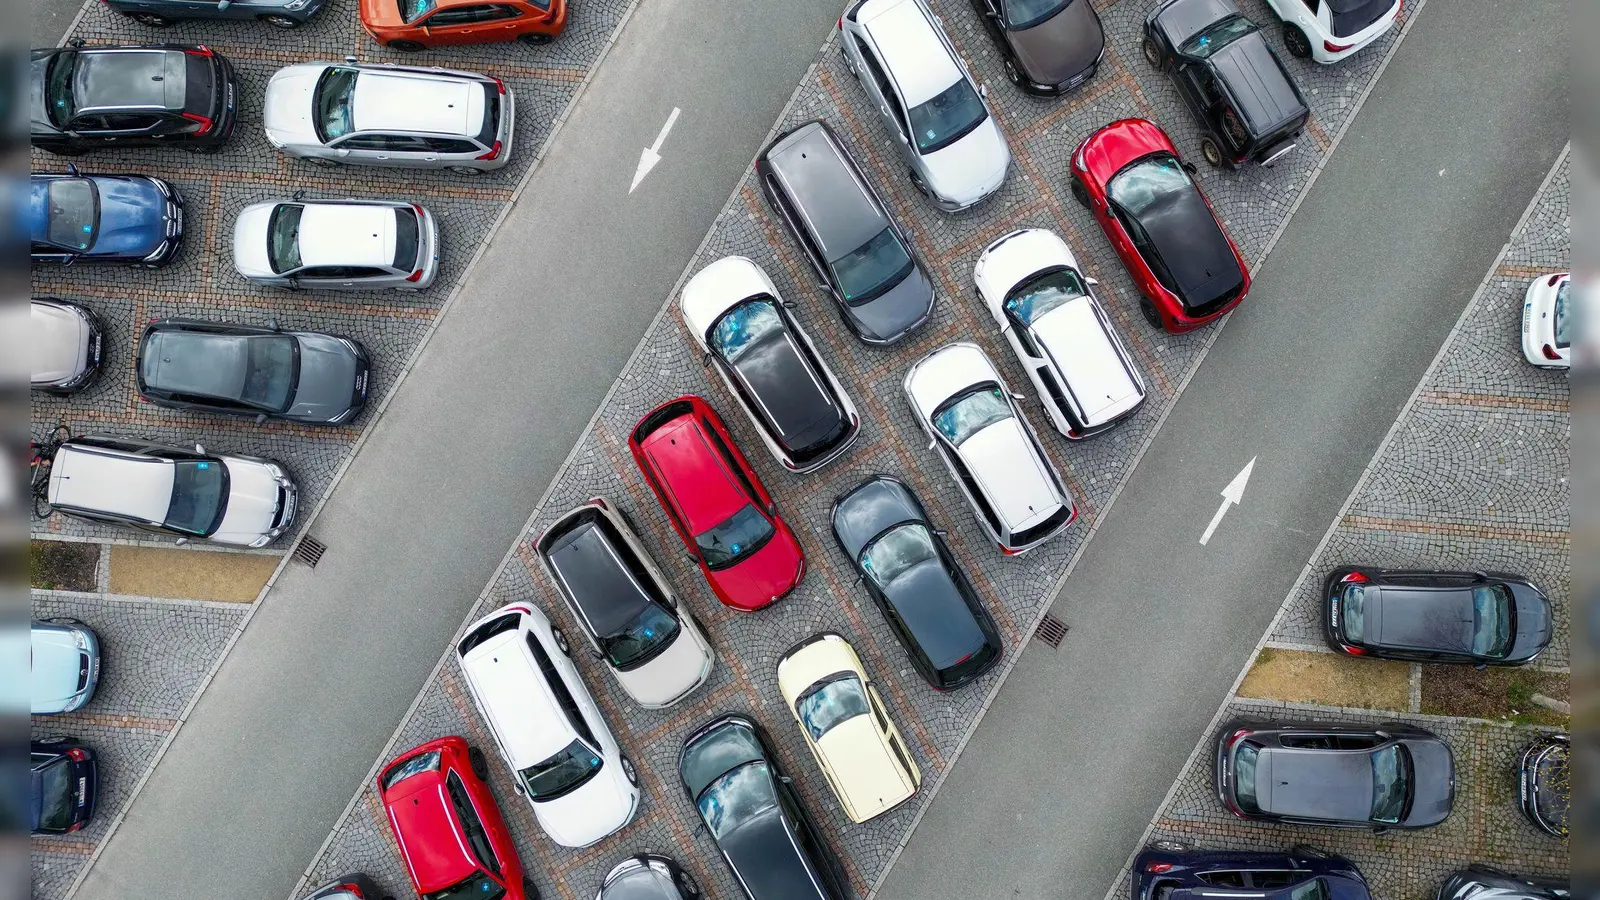
Die Typklasse ist nur ein Teil der Kfz-Versicherung. Sie gibt an, wie viele regulierte Schäden auf ein konkretes Automodell der Versicherungsnehmer anfallen. Jedes Jahr werden die Typklassen neu berechnet - und dabei können sich Änderungen ergeben.
Die Halter von mehr als 12 Millionen (12,4 Mio.) Autos in Deutschland bekommen in der Kfz-Haftpflichtversicherung eine neue Typklasse. Rund 7,4 Millionen Autos erhalten dabei im Vergleich zum Vorjahr höhere Einstufungen, für rund 5,1 Millionen Autos gibt es niedrigere.
Das teilt der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) nach der jährlichen Neuberechnung mit. Die Klassenänderung kann als einer von mehreren Faktoren zu veränderten Versicherungsbeiträgen führen. Für rund 30 Millionen Autos, das sind rund 71 Prozent, bleibt es bei der Haftpflicht-Typklasse des Vorjahres.
Der GDV hat die neue unverbindliche Typklassenstatistik für rund 33.750 Automodelle veröffentlicht, unter www.typklasse.de können Halter nach ihrem Modell suchen. Und nicht nur die.
- Denn auch wer ein Auto erst noch kaufen will, kann hier auch sehen, welche Modelle in der Typklasse besonders hoch eingestuft sind und welche günstiger sind.
- Allerdings ist sie nur einer der vielen Aspekte für das Zustandekommen des Versicherungsbeitrages.
Zurück zur neuen Statistik. Dabei heißt immer:
- runter = möglicherweise günstiger
- hoch = möglicherweise teurer
Große Veränderungen bleiben weiterhin die Ausnahme
Große Sprünge bleiben dabei - wie in den Vorjahren auch - eher die Ausnahme: Nur für wenige Modelle geht es in der Kfz-Haftpflicht um mehr als eine Klasse nach oben oder nach unten. Beispiele für Änderungen (jeweils bestimmte Schlüsselnummer maßgeblich.)
- Demnach verbessert sich der VW T7 Multivan 2.0 TDI gleich um zwei Klassen.
- Um eine Klasse verbessern sich zahlreiche Modelle, etwa der BMW 316i, der Mercedes GLC 200 4Matic oder der Skoda Fabia 1.2.
- Der Skoda Rapid 1.2 hingegen etwa verschlechtert sich um zwei Klassen gegenüber dem Vorjahr. Das gilt auch etwa für den Citroën C4 1.2 oder den BMW 330d Touring XDrive.
- Um eine Klasse schlechter ging es unter anderem für den Mercedes CLA 250 E und Audi Q4 35 E Tron.
Auch in den Kaskoversicherungen gibt es Änderungen
In der Teilkaskoversicherung bleibt es für rund zwei Drittel (67 Prozent) der Autos bei der gleichen Klasse. Rund drei Prozent (rund 0,4 Mio. Autos) kommen in höhere.
Gute Nachricht: Die Halter von fast einem Drittel (rund 30 Prozent), also mehr als vier Millionen Autos, erhalten niedrigere Klassen in der Teilkasko.
- So verbessert sich etwa der BMW 316i um zwei Klassen.
- Unter anderem der Mitsubishi ASX 1.8 DI D 4WD, der Seat Toledo 1.2 oder der Volvo XC60 T8 Hybrid AWD werden auch eine Klasse runtergestuft.
- Höhergestuft um eine Klasse dagegen wurden unter anderem der Audi Q4 35 E Tron, der Mercedes CLA 250 E oder der SAIC MG ZS EV.
Was tut sich in der Vollkaskoversicherung?
In der Vollkaskoversicherung bleiben rund zwei Drittel (67 Prozent) der Autos in der gleichen Klasse. Rund 29 Prozent, also mehr als sieben 7 Millionen Autos, finden sich in niedrigeren Stufen wieder. Rund eine Million Autos (etwa 4 Prozent) rollen in höhere.
- Eine Klasse höher gestuft werden beispielsweise der Audi Q4 35 E Tron, der Citroën C4 1.2 oder der Mercedes CLA 250 E.
- Zwei Klassen rutschte hier der Mercedes GLC 200 4MATIC gegenüber dem Vorjahr runter.
- Um eine Klasse verbesserten sich etwa jeweils unter anderem der BMW 316i, Mitsubishi ASX 1.8 DI D 4WD, der Skoda Fabia 1.2 oder der Volvo XC60 T8 Hybrid AWD.
Typklasse allein entscheidet nicht über Beitragshöhe
- Die Änderung der unverbindlichen Typklasse führt nicht automatisch zu höheren oder niedrigeren Versicherungsbeiträgen.
- Sie ist nur eines von vielen Merkmalen, aus denen sich ein Versicherungsbeitrag zusammensetzt.
- Auch der Wohnsitz des Fahrzeughalters ist relevant: Die Schadensbilanz des Zulassungsbezirks spiegelt sich in den Regionalklassen wider.
Für bestehende Verträge bedeuten die neuen Typklassen Veränderungen meist zum 1. Januar 2027. Für neue Verträge können sie sofort genutzt werden.Wie die Berechnung erfolgt: Die einzelnen Typklassen berechnen sich nach den Schäden und Reparaturkosten, die ein Automodell verursacht. Für die aktuelle Statistik wertete der GDV die Schadenbilanzen der Jahre 2023 bis 2025 aus.
So spielen in der Kaskoversicherung unter anderem Wiederbeschaffungswert, Reparaturkosten und Ersatzteilpreise des jeweiligen Automodells eine Rolle Fallen diese vergleichsweise gering aus, kommt es in eine niedrige Klasse. Hohe oder häufige Schäden und Leistungen der Versicherungen führen dagegen zu einer Hochstufung.
Modelle mit einer hohen Einstufung sind daher oft PS-starke Autos aus der Oberklasse, Sportwagen oder SUV. Kleinwagen oder ältere Autos finden sich dagegen eher in den niedrigeren Klassen.
In der Kfz-Haftpflicht sind die Schäden des Unfallgegners maßgeblich. Aber wie viele und wie teure Schäden mit einem Automodell bei Dritten im Vergleich zu anderen Modellen verursacht werden, spielt hier eine Rolle.
Insgesamt gibt es in der Kfz-Haftpflichtversicherung 16 Typklassen (10-25), in der Vollkaskoversicherung 25 Typklassen (10-34) und in der Teilkaskoversicherung 24 Typklassen (10-33).
© dpa-infocom, dpa:260930-930-765186/1